
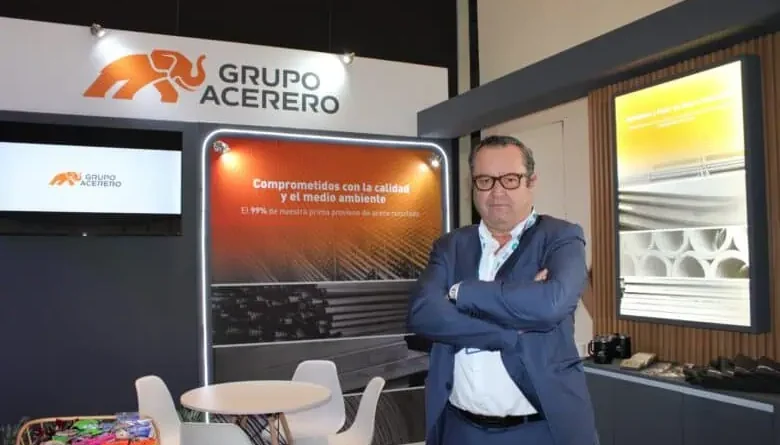
Fabricará Grupo Acerero en 2027 toda su placa con acero propio
Redacción/SV
Lo que hace apenas dos años era una apuesta industrial de largo plazo hoy empieza a transformar el negocio de Grupo Acerero.
La compañía prevé fabricar con planchón propio el 100 por ciento de la placa que produce en 2027, un cambio que marca un antes y un después para una empresa que durante décadas dependió de materia prima comprada a terceros para abastecer esta línea de negocio.
La transición está siendo impulsada por la puesta en marcha de su segunda acería, considerada por la empresa como la inversión más importante en sus 31 años de historia.
“No estamos hablando de algo que vaya a ocurrir dentro de cinco años. Hoy ya nos estamos consolidando como un actor nacional plenamente integrado; queremos ser el socio más confiable, flexible y competitivo para la manufactura e infraestructura de México”, afirmó Humberto Abaroa, director de Grupo Acerero, en entrevista dentro del marco del Alacero Summit 2026, realizado en la Ciudad de México.
La nueva instalación cuenta con una capacidad de diseño de 1.25 millones de toneladas anuales de planchón y actualmente opera cerca de 40 por ciento de su capacidad, un desempeño que, según la empresa, se encuentra ligeramente mejor de lo presupuestado.
Los avances ya se reflejan en la integración productiva.
Mientras que durante 2025 el 100 por ciento de la placa fue fabricada con planchón adquirido a terceros, para el cierre de 2026 alrededor de 63 por ciento ya provendrá de producción propia. La meta para 2027 es alcanzar el 100 por ciento.
“Esta segunda acería ha sido la inversión que más ha transformado a Grupo Acerero y también la que todavía tiene más potencial por desarrollar. Estamos avanzando a pasos agigantados para que la integración se concrete plenamente”, señaló Abaroa.
La compañía estima que durante 2027 utilizará alrededor de la mitad de la capacidad de la nueva acería para abastecer internamente su producción de placa. Sin embargo, no descarta elevar significativamente la operación si el mercado demanda planchón.
El ejecutivo explicó que la lógica financiera detrás de la inversión es sencilla: producir internamente una materia prima que históricamente compraba en el mercado.
“La inversión se paga con el diferencial entre el planchón que producimos y el que antes comprábamos. Hoy ese diferencial genera el rendimiento necesario para cumplir con los tiempos previstos para recuperar la inversión”, sostuvo.
La integración también está modificando la estructura de ingresos de Grupo Acerero.
Hace apenas un año los productos largos, como varilla y alambrón, representaban 56 por ciento de las ventas; hoy aportan 49 por ciento. En contraste, los productos planos, encabezados por la placa en hoja, pasaron de 31 a 39 por ciento de participación, mientras que los derivados del alambrón mantienen una aportación cercana a 12 por ciento.
La apuesta de la empresa es seguir desplazándose hacia productos con mayor nivel de transformación y valor agregado.
“Hacia 2030 esperamos que la placa en hoja y los aceros con mayor procesamiento representen más de la mitad de nuestros ingresos. Eso nos permitirá atender industrias de mayor margen y reducir la exposición a los ciclos tradicionales de la construcción”, explicó el directivo.
La estrategia ocurre en un entorno de fuerte competencia internacional y presión por importaciones de acero. Sin embargo, Abaroa considera que la ventaja competitiva de Grupo Acerero no está en la escala sino en la cercanía con el cliente.
“No competimos únicamente por volumen. Competimos por velocidad de respuesta, adaptación, flexibilidad comercial y relaciones de largo plazo. Ahí es donde podemos diferenciarnos frente a jugadores mucho más grandes”, afirmó.
La compañía también ve oportunidades derivadas del fenómeno de relocalización de cadenas productivas en Norteamérica.
Aunque el mercado mexicano seguirá siendo la prioridad, Grupo Acerero estima que entre 10 y 20 por ciento de su producción podría destinarse a exportaciones durante los próximos cinco años, principalmente hacia Estados Unidos y Canadá.
“Nuestra prioridad estratégica es México, pero la integración vertical también nos pone en posición de construir una plataforma exportadora ágil para aprovechar oportunidades en Norteamérica”, dijo.
El fortalecimiento de las reglas de origen bajo el T-MEC también favorece ese objetivo.
“Las empresas con producción nacional real y trazabilidad de insumos son las que tendrán acceso preferencial al mercado regional. Por eso tomamos la decisión de integrarnos”, añadió.
En el frente financiero, la empresa reportó una deuda neta de 4 mil 900 millones de pesos al cierre de septiembre de 2026, equivalente a 3.1 veces EBITDA, frente a 4.7 veces registradas un año antes. La meta es cerrar el año por debajo de tres veces EBITDA y reducir el indicador a 2.5 veces hacia mediados de 2027.
Tras colocar durante 2026 cinco emisiones de corto plazo por mil 250 millones de pesos, todas con sobredemanda, Grupo Acerero prepara ahora una estrategia de refinanciamiento para extender vencimientos y reducir el costo financiero.
A cinco años, la empresa proyecta consolidarse entre los principales grupos siderúrgicos del país, superar una capacidad de producción de 1.5 millones de toneladas y alcanzar ventas anuales cercanas a 25 mil millones de pesos.
“Este año vamos a rebasar el millón de toneladas anuales de facturación. El siguiente gran paso será superar los dos millones en los próximos años. Tenemos los activos, la estrategia y la capacidad para lograrlo”, concluyó Abaroa.